「三菱UFJ銀行のキャッシュカードが全部なくなる」という理解は正確ではありません。2026年11月4日に話題になったのは、MUFGが2027年1〜3月ごろの開始を目指す新しいデジタル銀行「三菱UFJエムット銀行」(サービス名:エムットバンク)が、物理的なキャッシュカードを発行せず、スマートフォンを使う方針だという報道です。既存の三菱UFJ銀行口座や現在のカードが一斉に使えなくなるという公式発表ではありません。
- 対象は既存の三菱UFJ銀行ではなく、2027年開始予定の新しいデジタル銀行
- 銀行免許、名称、開始予定時期は公式発表済み
- キャッシュカードを発行しない方針とスマホATMの詳細は、11月4日時点では報道で伝えられた段階
本記事は2026年11月4日時点の公表資料と報道を整理したものです。口座開設、手数料、利用条件、補償はサービス開始前に変更・追加される可能性があります。契約前に必ず公式の規約と最新案内を確認してください。
三菱UFJエムット銀行とは何か
三菱UFJエムット銀行は、MUFGが準備してきたデジタル銀行です。金融庁は2026年9月24日、準備会社へ銀行法に基づく銀行業の免許を付与しました。金融庁の公表資料では、業務開始時の商号を三菱UFJエムット銀行株式会社、本店を東京都品川区、資本金を474億5000万円、株主を三菱UFJ銀行100%としています。
会社名と、利用者向けのサービス名は同じではありません。会社の正式な商号が「三菱UFJエムット銀行」、サービス名が「エムットバンク」と案内されています。スマートフォン中心で、実店舗を前提としない銀行として2027年1〜3月ごろのサービス開始を目指します。
ここで大切なのは、三菱UFJ銀行のアプリに機能が一つ追加されるだけの話でも、既存銀行がすぐカードを廃止する話でもないことです。MUFGグループの新しい銀行として免許を得た別法人であり、口座を作るかどうかは利用者が選ぶことになります。
公式に確認できること、まだ確認できないこと
| 項目 | 2026年11月4日時点の位置づけ |
|---|---|
| 銀行業免許 | 金融庁が付与したことを公式発表 |
| 会社名 | 三菱UFJエムット銀行株式会社 |
| サービス名 | エムットバンク |
| 開始時期 | 2027年1〜3月ごろを目指すと公表・報道 |
| キャッシュカード | 発行しない方針と複数メディアが報道 |
| スマホATM | QRコードを使った入出金を想定と報道 |
| ATM手数料・回数 | 最終条件の公式発表を待つ必要がある |
| 既存カードの廃止 | 一斉廃止の公式発表はない |
ニュースを読む際は、「決定」「検討」「想定」「関係者によると」を区別してください。銀行免許や社名は一次資料で確認できます。一方、カードレス運用の細かな認証方式、利用できるATM、無料回数、障害時の代替手段などは、正式な商品説明や規約が出てから判断すべき項目です。
特にSNSでは見出しが短くなり、「三菱UFJ キャッシュカード全廃」だけが共有されがちです。しかし主語がMUFGグループ全体なのか、三菱UFJ銀行なのか、新銀行なのかで意味は大きく変わります。口座を解約したり、カードを処分したりする必要はありません。
カードレスATMはどう動くのか
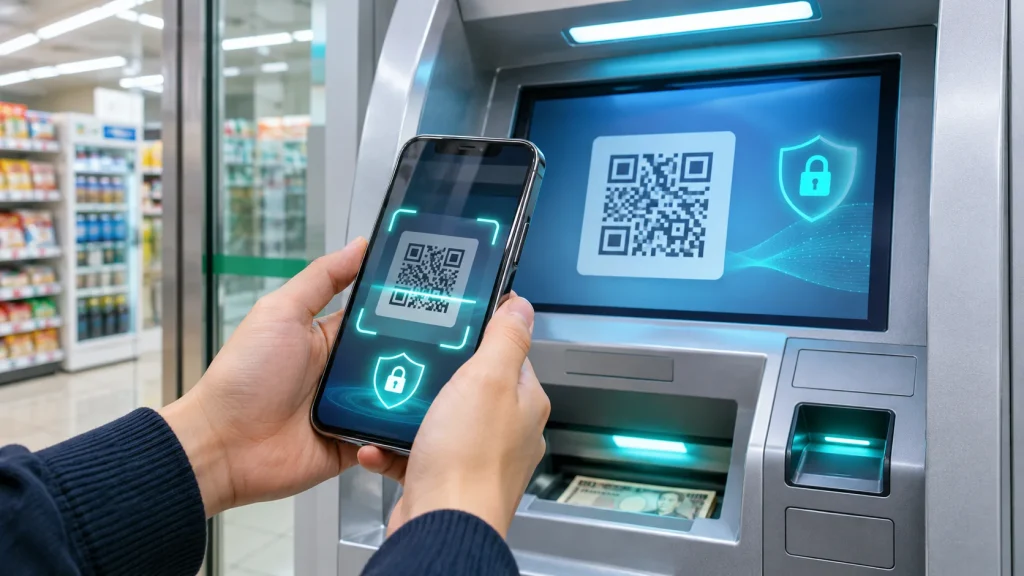
報道されている方式では、利用者がスマートフォンの銀行アプリを起動し、コンビニATMに表示されたQRコードなどを読み取って取引を進めます。実際の画面や認証順序はサービスによって異なりますが、一般的なスマホATMは次のような流れです。
- 銀行アプリへログインする
- アプリ内で「ATM出金」または「入金」を選ぶ
- 金額を入力し、ワンタイム情報を発行する
- ATM画面のQRコードをスマホで読む、またはアプリの番号をATMへ入力する
- 暗証番号、生体認証、追加コードなどで本人確認する
- ATMで現金と利用明細を受け取る
QRコードそのものが預金を保存しているわけではありません。通常は、取引のために短時間だけ有効な情報をアプリとATMの間で結びつけます。スクリーンショットを長期間使えるような設計ではなく、有効期限、端末認証、暗証番号などを組み合わせるのが基本です。
ただし「スマホをかざすだけ」「QRを読むだけ」と理解すると危険です。本物のアプリにログインしているか、ATM画面の指示と一致しているか、取引金額が正しいかを確認する必要があります。サービス開始後は公式の操作説明を一度読み、混雑した場所で初めて試すのではなく、時間に余裕があるときに少額で確認するのが安全です。
物理カードを発行しない利点
カードの盗難・複製リスクを減らせる
物理カードがなければ、財布ごとの盗難、カード表面の情報撮影、磁気情報を不正に読むスキミング、郵送時の抜き取りといった経路は減ります。暗証番号とカードを同時に奪われる典型的なリスクも変わります。
発行・配送・再発行の負担を減らせる
銀行側はカード製造、郵送、在庫、更新、再発行のコストを抑えられます。利用者も新しいカードの到着を待たずに、本人確認完了後から機能を使える可能性があります。住所変更漏れによる不着も減らせます。
取引ごとに認証を変えやすい
スマホは端末の登録、生体認証、ワンタイムコード、利用通知などを組み合わせられます。固定されたカード情報だけに依存せず、異常な端末や場所からの取引を検知して止める設計が可能です。
ただし、カードレスであれば自動的に安全になるわけではありません。攻撃対象がカードからスマホ、アカウント、SMS、メール、クラウドへ移る面もあります。安全性は認証設計、監視、補償、利用者の端末管理を合わせて評価する必要があります。
新しく注意したいリスク
フィッシングと偽アプリ
「口座の確認」「カードレス移行」「本人認証の更新」などを装う偽メールやSMSが増える可能性があります。メッセージ内のリンクからログインせず、公式アプリを自分で開いて通知を確認します。アプリは公式ストアで提供元を確かめ、検索広告経由の偽サイトからインストールしません。
スマホの紛失・乗っ取り
画面ロックが弱い、OSが古い、他人へ認証コードを渡す、通信会社のアカウントが乗っ取られる、といった問題は預金取引へ直結し得ます。長い端末パスコード、生体認証、OS更新、通信会社の暗証番号、遠隔ロックを設定してください。
QRコードの差し替え
ATMの画面内に表示されるコードを読む方式なら、紙のQRステッカーが画面や周辺へ貼られていないか注意します。ATMに不自然な貼り付け、追加部品、故障表示がある場合は使わず、施設や銀行へ連絡します。スマホ画面に「外部サイトを開く」と出る場合も、公式手順と違わないか確認します。
スマホ障害・電池切れ
端末の故障、電池切れ、通信障害、アプリ障害が重なると、現金を引き出せない可能性があります。交通費や災害時のために少額の現金を持ち、別銀行の口座や決済手段を用意すると、一つの端末への集中を避けられます。
口座開設前に済ませる安全設定
- メールを分ける:金融用アドレスをSNSや懸賞へ使い回さない。
- パスワードを固有にする:他サービスから漏れた文字列を銀行で再利用しない。
- 生体認証を有効にする:可能であればアプリ起動と重要取引の両方で使う。
- 通知をオンにする:入出金、振込、端末登録の通知をすぐ確認できるようにする。
- 通信会社も守る:SIM再発行や契約変更に使う暗証番号を初期値から変更する。
- 緊急連絡先を保存する:スマホを失ったときでも見られる紙や別端末に停止窓口を控える。
- 利用上限を下げる:日常に不要な高額振込・出金上限を設定しない。
不正アクセスへの一般的な備えは、BUNKAOのアカウント保護と二次被害防止の手順も参考になります。サービスが違っても、パスワードの使い回しを止める、セッションを切る、公式窓口で確認するという基本は共通します。
スマホをなくしたときの行動順序
- 別端末から端末の位置確認と遠隔ロックを実行する
- 携帯電話会社へ回線・SIMの停止を依頼する
- 銀行の公式窓口へ連絡し、アプリ利用や取引を止める
- メールアカウントとApple IDまたはGoogleアカウントのセッションを確認する
- 身に覚えのない入出金、振込、端末登録がないか確認する
- 盗難なら警察へ届け、受付番号を保管する
順序は状況で前後します。遠隔ロックに時間をかけすぎず、金融取引停止を並行して進めてください。銀行の電話番号は検索結果の広告ではなく、公式サイト、通帳、契約書などで確認します。犯人を装った相手から「安全な口座へ移す」と言われても、指示どおり送金してはいけません。
高齢者・家族・端末を持たない人への課題
デジタル銀行は便利な一方、スマホを持たない人、視覚や手指に障害がある人、日本語の画面操作が難しい人には壁があります。家族が代わりにパスワードや暗証番号を保管すると、規約違反や不正利用の疑い、相続時の混乱につながることもあります。
口座開設前に、サポート窓口、電話対応、文字サイズ、読み上げ機能、代理人手続き、成年後見、死亡時の手続き、機種変更方法を確認してください。家族が支援する場合も、本人の認証情報を共有するのではなく、銀行が用意する正式な代理・支援制度を使います。
災害時の通信障害も考える必要があります。カードレス口座だけに生活資金を集中させず、現金、別口座、複数の決済手段を分散することは、デジタルに弱い人だけでなく全利用者に有効です。
金利・手数料・特典は「カードレス」だけで決めない
新銀行を選ぶ基準は、話題性やスマホATMの新しさだけではありません。普通預金金利、振込無料回数、ATM無料回数、利用できる時間、提携ATM、給与受取、口座振替、デビット決済、ポイント、投資商品、預金保険の扱いを総合して比べます。
特典には条件があります。残高、給与受取、カード利用、投資、アプリログインなどを組み合わせて高い還元率を表示する場合、全利用者が最大値を得られるわけではありません。自分が自然に満たせる条件だけで年間の利益と費用を計算します。
デジタル銀行を比較する基本は、BUNKAOの「最適な電子銀行選び」でも整理しています。最も高い数字ではなく、生活圏で使えるATMと、困ったときのサポートを含めて選ぶことが大切です。
既存の三菱UFJ銀行口座を持つ人はどうするか
11月4日時点で、既存口座を急いで変更する必要はありません。まずは現在の三菱UFJ銀行口座と、新しいエムットバンクを別のサービスとして考えてください。正式な商品説明が出たら、次の順で比較します。
- 既存口座から自動で移行するのか、新規申込が必要か
- 口座番号、振込先登録、口座振替、給与受取を引き継げるか
- 三菱UFJ銀行ATMとコンビニATMの利用条件
- 現金入金、硬貨、通帳、窓口相談の可否
- スマホ故障時に本人確認と出金をどう行うか
- 不正取引の補償条件と、連絡期限
新銀行の条件が合えば、生活費口座や貯蓄口座として追加する方法があります。現金や窓口を頻繁に使うなら、既存銀行を残すほうが合理的な場合もあります。「新しいから全面移行」「不安だから無条件に拒否」ではなく、用途を分けて試すのが現実的です。
サービス開始時に確認するチェックリスト
- 公式アプリの提供元と公式サイトのドメイン
- ATM入出金の対応会社、時間、手数料、無料回数
- スマホ紛失・故障・機種変更時の復旧方法
- 不正利用の補償範囲と申告期限
- 振込上限、端末追加、本人確認方法
- 預金金利と特典の達成条件
- 問い合わせ方法、障害時の代替手段
- 口座を使わない場合の維持費や休眠扱い
正式開始の直前には、偽サイトが本物より先に検索広告へ出る可能性があります。事前登録や優先口座開設をうたうメッセージに個人番号、免許証、顔写真、暗証番号を送らず、MUFGと三菱UFJエムット銀行の公式発表から手続きを開始してください。
確認に使える公式・報道資料
よくある質問
三菱UFJ銀行の今のキャッシュカードは使えなくなりますか?
2026年11月4日時点で、既存の三菱UFJ銀行カードを一斉に廃止する公式発表はありません。カードレス方針が報じられたのは新しい三菱UFJエムット銀行です。
エムットバンクはいつ始まりますか?
2027年1〜3月ごろのサービス開始を目指すと案内されています。正確な開始日と申込条件は今後の公式発表で確認してください。
スマホATMはカードより安全ですか?
カード盗難やスキミングの経路を減らし、端末認証や生体認証を組み合わせられます。一方でフィッシング、偽アプリ、スマホ乗っ取りのリスクがあるため、総合的な対策が必要です。
スマホの電池が切れたら現金を引き出せますか?
カードを発行しない設計では、スマホが使えないとATM取引が難しくなる可能性があります。正式な代替手段を確認し、少額現金や別口座も準備してください。
今すぐ事前登録したほうがよいですか?
非公式なメッセージや広告から登録しないでください。口座開設の案内が正式に出た後、公式サイトまたは公式アプリから条件を確認して手続きします。
画像注記:アイキャッチはAI生成のイメージです。実在する銀行アプリ、ATM画面、QRコード、企業ロゴを再現したものではありません。
この読みものをシェア
気になる点を、教えてください。
誤りや古い情報、権利に関するご連絡はこちらから。